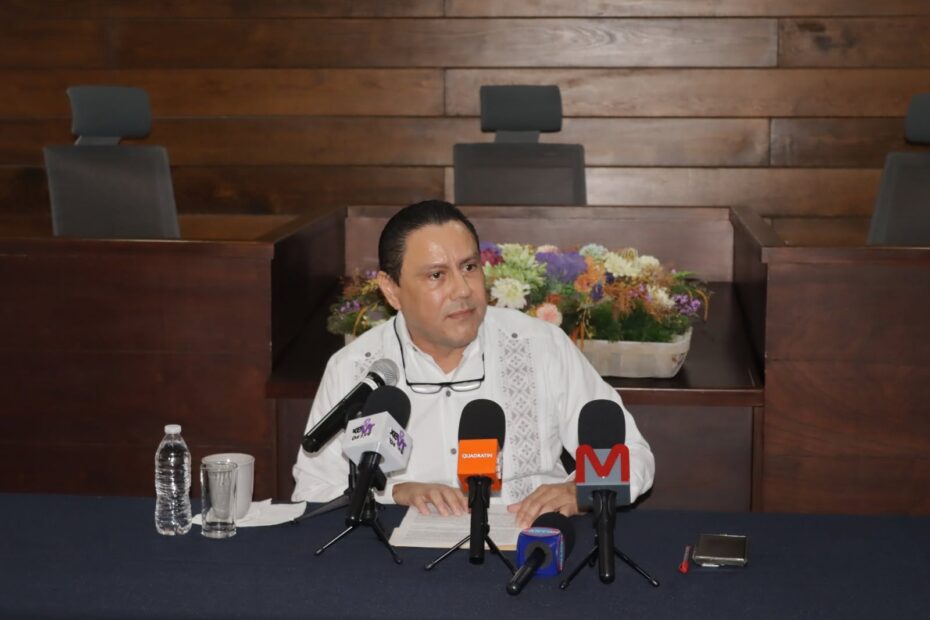
El Magistrado Presidente del Tribunal Electoral de Tabasco (TET), Dr. Oswald Lara Borges, presentó las solventaciones a los 19 resultados formulados por el Órgano Superior de Fiscalización del Estado (OSFE) respecto a la Cuenta Pública 2025, demostrando con pruebas jurídicas y contables que el patrimonio del organismo está intacto. En rueda de prensa, Lara Borges aseguró que su gestión es de absoluta integridad y advirtió que no tolerará que presuntos errores técnicos de auditoría o acciones dolosas pongan en duda la honorabilidad de la institución.
Sobre los aspectos contables y financieros, el TET aclaró la observación de un supuesto gasto no comprobado en nómina por 17.5 millones de pesos, el cual representaba el 90.46% del presupuesto auditado. La institución explicó que la cancelación de recibos digitales obedeció a una corrección técnica obligatoria exigida por el SAT para la migración al CFDI 4.0, aportando la Matriz de Trazabilidad y dispersiones bancarias para probar que el recurso ingresó íntegramente a las cuentas de los trabajadores. Asimismo, desestimó los supuestos pagos en exceso por más de 894 mil pesos en sueldos y aguinaldos, demostrando que el OSFE utilizó erróneamente un tabulador derogado de 2024 en lugar del vigente de 2025, omitiendo ascensos legítimos, amparos del ISSET y bonos electorales estipulados por ley. De igual forma, el gasto operativo de 364 mil pesos en arrendamiento fue solventado con el contrato vigente de la sede del archivo, facturas activas y estados de cuenta.
En cuanto a los señalamientos administrativos, el organismo electoral desmintió la presunta falta de publicación en la Plataforma Nacional de Transparencia. Mientras el OSFE exigía reportes mensuales, el TET demostró que la ley estipula una periodicidad trimestral, obligación con la que se cumplió en tiempo y forma en su sitio web. Finalmente, Lara Borges señaló una inconsistencia técnica por parte del ente fiscalizador, el cual mantuvo en su cédula de pendientes una observación del primer semestre de 2025 que previamente había declarado formalmente como solventada en su propio informe, por lo que solicitó dejarla sin efecto para salvaguardar la certeza jurídica.